Domain enthüller.de kaufen?
Wir ziehen mit dem Projekt
enthüller.de um.
Sind Sie am Kauf der Domain
enthüller.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain enthüller.de kaufen?
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Was sind Erträge Beispiele?
Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Beispiele für Erträge sind der Umsatz aus dem Verkauf von Produkten, Mieteinnahmen aus vermieteten Immobilien, Zinseinnahmen aus Anlagen oder Lizenzgebühren für die Nutzung geistigen Eigentums. Erträge können auch aus Provisionen, Gebühren oder Subventionen resultieren. Kurz gesagt, alles, was einem Unternehmen Einnahmen bringt, kann als Ertrag betrachtet werden. **


Ähnliche Suchbegriffe für Erträge
Top-Angebote
Produkte zum Begriff Erträge:
-
Tierische Nachrichten (Schwein & Gans) – DiafilmDer DIAVORTRAG „TIERISCHE NACHRICHTEN (SCHWEIN UND GANS)” ist ein fröhliches Gutenachtmärchen, in dem die Tiere auf dem Hof ihre eigene Fernsehsendung starten – mit viel Humor und liebenswerten Figuren. Er wurde für das gemeinsame Dia-Anschauen in der Familie entwickelt, für Kindergarten- und Grundschulkinder. Die Geschichte unterhält und regt gleichzeitig zum Gespräch über Nachrichten, Streitgespräche und Freundschaft an. Produkteigenschaften: Marke: Diafilm Produktkategorie: Diafilm, Märchenfilm-Rolle Empfohlenes Alter: ab 3 Jahren, zum Vorlesen durch Erwachsene Hauptfunktion: Projektion des Diafilms mit einem Diaprojektor – für gemeinsames Erzählen Geförderte Fähigkeiten: Textverständnis, Fantasie, soziale Kompetenzen Material: auf Folie gedruckte Diafilmrolle Weitere wichtige Merkmale: witzige Tiergeschichte mit modernem TV-Thema Der Diafilm „TIERISCHE NACHRICHTEN (SCHWEIN UND GANS)” erzählt ein warmherziges, modernes Tiermärchen. Gans beschließt, dass alle Tiere auf dem Hof die neuesten Nachrichten erfahren sollen, und gründet deshalb gemeinsam mit Schwein das „Tierfernsehen“. Auf den Bildern können die Kinder verfolgen, wie ein improvisiertes Studio entsteht, sich der Zuschauerraum füllt und aus der Nachrichtensendung eine richtige Talkshow mit hitziger Diskussion wird. Die Zeichnungen sind sehr detailreich und voller kleiner Gags, über die auch Erwachsene lachen können. Der Diafilm wird mit einem klassischen Diaprojektor verwendet. So können die Kinder im abgedunkelten Zimmer die Bilder an die Wand projizieren und das besondere Erlebnis eines gemeinsamen „Kino-Märchens“ genießen. Das langsame Wechseln der Dias unterstützt konzentriertes Zuhören und hilft der vorlesenden Person, ein angenehmes Erzähltempo zu halten. Der Text ist gut verständlich und zum Vorlesen gestaltet, sodass auch jüngere Kinder leicht mit Fragen und eigenen Ideen in die Geschichte einsteigen können. Die Talkshow in der Geschichte bietet einen guten Anlass, um mit Kindern über unterschiedliche Meinungen, Gerechtigkeitsempfinden und einen respektvollen Umgang in Diskussionen zu sprechen. Die humorvollen Szenen lockern Spannungen, während die Zuschauer zugleich erleben, wie wichtig Zusammenhalt in einer Gemeinschaft ist. Dieser Diafilm ist für Eltern ein Stück Nostalgie und für Kinder ein modernes, aktuelles Märchen. Für wen ist der Diafilm geeignet? Der Diafilm „TIERISCHE NACHRICHTEN (SCHWEIN UND GANS)” ist ideal für Familien, in denen die Gutenachtgeschichte ein wichtiges gemeinsames Ritual ist und die anstatt eines Bildschirms lieber eine liebevoll projizierte Bildergeschichte anschauen. Er eignet sich besonders für Kindergartenkinder und Grundschüler, die Tiergeschichten und lustige Situationen mögen. Der Film fördert Textverständnis, Empathie und soziale Kompetenzen und ist für den Innenbereich mit Dia-Projektor gedacht. Er ist auch ein schönes Geschenk zum Geburtstag, Namenstag oder zu Weihnachten – sowohl als Einstieg in eine Diafilmsammlung als auch zur Ergänzung einer bestehenden Sammlung. Verpackungsgröße: 3 x 3 x 4 cm6,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
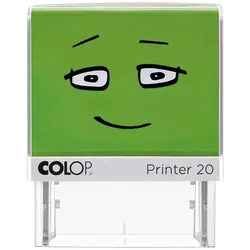
Colop 164820 Selbstfärbestempel Nachrichten-StempelAuf einen Blick Prägungsgröße38 x 14 mm TypNachrichten-Stempel Alle technischen Daten anzeigen (5 Angaben) MerkmalePrägungsgröße38 x 14 mmProdukttypSelbstfärbestempelProduktfarbeGrünTypNachrichten-Stempel ZertifizierungenKonformitätsbescheinigungenREACH Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.8,76 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
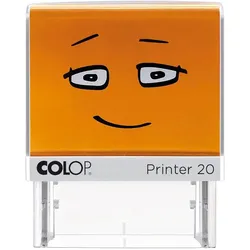
Colop 164832 Selbstfärbestempel Nachrichten-StempelAuf einen Blick Prägungsgröße38 x 14 mm TypNachrichten-Stempel Alle technischen Daten anzeigen (5 Angaben) MerkmalePrägungsgröße38 x 14 mmProdukttypSelbstfärbestempelProduktfarbeOrangeTypNachrichten-Stempel ZertifizierungenKonformitätsbescheinigungenREACH Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.8,76 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Colop 164837 Selbstfärbestempel Nachrichten-StempelAuf einen Blick Prägungsgröße38 x 14 mm TypNachrichten-Stempel Alle technischen Daten anzeigen (5 Angaben) MerkmalePrägungsgröße38 x 14 mmProdukttypSelbstfärbestempelProduktfarbeRotTypNachrichten-Stempel ZertifizierungenKonformitätsbescheinigungenREACH Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.8,76 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter

-
Sind Einnahmen immer Erträge?
Nein, Einnahmen sind nicht immer Erträge. Einnahmen beziehen sich auf jegliche Geldbeträge, die in ein Unternehmen fließen, unabhhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Erträge hingegen sind die Einnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, abzüglich der damit verbundenen Kosten. Daher sind Erträge eine spezifische Art von Einnahmen, die den Gewinn eines Unternehmens darstellen. Es ist also möglich, dass Einnahmen auch andere Einnahmequellen wie Zinserträge oder Investitionen umfassen, die nicht unbedingt als Erträge betrachtet werden. **
-
Sind thesaurierte Erträge steuerpflichtig?
Sind thesaurierte Erträge steuerpflichtig? Thesaurierte Erträge sind Gewinne, die von einer Kapitalgesellschaft einbehalten und nicht an die Aktionäre ausgeschüttet werden. In den meisten Ländern sind thesaurierte Erträge steuerpflichtig, da sie als Einkommen der Gesellschaft betrachtet werden. Die Steuerpflicht kann jedoch je nach Land und Steuergesetzgebung variieren. Es ist wichtig, sich über die steuerlichen Bestimmungen in dem jeweiligen Land zu informieren, um mögliche Steuerverpflichtungen zu kennen. In einigen Fällen können thesaurierte Erträge zu einem späteren Zeitpunkt besteuert werden, wenn sie ausgeschüttet oder anderweitig realisiert werden. **
-
Was sind zahlungswirksame Erträge?
Zahlungswirksame Erträge sind Einnahmen, die direkt in Form von Zahlungsmitteln wie Bargeld oder Banküberweisungen eingehen. Im Gegensatz zu nicht-zahlungswirksamen Erträgen, die sich nur auf dem Papier in Form von Forderungen oder Buchungen zeigen, haben zahlungswirksame Erträge einen direkten Einfluss auf die Liquidität eines Unternehmens. Beispiele für zahlungswirksame Erträge sind Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen oder Dividenden. Unternehmen müssen darauf achten, dass sie genügend zahlungswirksame Erträge generieren, um ihre laufenden Ausgaben und Investitionen zu decken. **
-
Was sind Erlöse und Erträge?
Was sind Erlöse und Erträge? Erlöse sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen den Umsatz dar, den ein Unternehmen durch seine Geschäftstätigkeit generiert. Erträge hingegen sind die Gewinne, die nach Abzug aller Kosten und Aufwendungen aus den Erlösen resultieren. Sie zeigen, wie profitabel ein Unternehmen ist und dienen zur Bewertung seiner finanziellen Leistungsfähigkeit. Zusammen bilden Erlöse und Erträge wichtige Kennzahlen für die Erfolgsmessung und das Controlling eines Unternehmens. Es ist entscheidend, dass Unternehmen ihre Erlöse steigern und gleichzeitig ihre Erträge maximieren, um langfristig erfolgreich zu sein. **


Wann bucht man periodenfremde Erträge?
Periodenfremde Erträge werden dann gebucht, wenn sie nicht in direktem Zusammenhang mit der laufenden Geschäftstätigkeit stehen, sondern außerordentlicher Natur sind. Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen außergewöhnlichen Gewinn aus dem Verkauf von Anlagevermögen erzielt. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um die Transparenz der finanziellen Situation des Unternehmens zu gewährleisten. Es ist wichtig, periodenfremde Erträge klar zu kennzeichnen, um sicherzustellen, dass sie nicht fälschlicherweise als regelmäßige Einnahmen interpretiert werden. Unternehmen sollten darauf achten, dass periodenfremde Erträge ordnungsgemäß dokumentiert und nach den geltenden Rechnungslegungsvorschriften verbucht werden. **
Sind sonstige betriebliche Erträge Umsatzerlöse?
Nein, sonstige betriebliche Erträge sind nicht dasselbe wie Umsatzerlöse. Umsatzerlöse sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und direkt mit dem Hauptgeschäft des Unternehmens zusammenhängen. Sonstige betriebliche Erträge hingegen sind Einnahmen, die nicht aus dem normalen Geschäftsbetrieb stammen, wie zum Beispiel Zinserträge, Mieteinnahmen oder Gewinne aus dem Verkauf von Anlagevermögen. Sie sind in der Gewinn- und Verlustrechnung separat ausgewiesen und beeinflussen somit nicht die Umsatzerlöse. **
Top-Angebote
Produkte zum Begriff Erträge:
-
Mikrofon "Nachrichten"Mikrofon Nachrichten – Newsflash: Dieses Must-have dürfen sich fleißige Faschingsreporter nicht entgehen lassen!Besonderheiten: mit Aufschrift NEWS channelLieferumfang: MikrofonDetails: Kunststoff-Mikrofon mit SchaumstoffGrößenhinweis: 25 cmFarbe: rot/weiß/schwarzAls unerschrockener Reporter berichten Sie live und in Farbe über das aktuelle Faschingstreiben. Furchtlos interviewen Sie Geister und Dämonen, drehen Dokumentation über das Faschings-Tierreich oder decken Ungerechtigkeiten bei Hofe auf! Egal, für welche Story Sie sich entscheiden, mit Ihrem täuschend echt aussehenden Mikrofon erleben Sie bestimmt Faschingsabenteuer, über die es sich zu berichten lohnt!6,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Dresco informationen COB-LED-Batterien schwarzDresco COB-geführte Informationen Dieser kompakte Scheinwerfer erzeugt mit Hilfe der 15 COB-LED-Leuchten einen starken und hellen Lichtstrahl. Zusätzlich zur normalen Position verfügt die Lampe über eine Blinkfunktion, damit Sie noch stärker hervorstechen. Einfache Befestigung am Lenker mit dem mitgelieferten verstellbaren (25,4 bis 31,8 mm) Gummiband. Spezifikationen: Farbe: schwarz Material: Kunststoff Art der Leuchte: COB geführt Stromversorgung: Batterien (2 x CR 2032) Befestigung: Lenkstange (Durchmesser von 25,4 bis 31,8 mm) Zum Inhalt: 1 Informationen 1 Befestigungsgurt 2 Batterien45,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tierische Nachrichten (Schwein & Gans) – DiafilmDer DIAVORTRAG „TIERISCHE NACHRICHTEN (SCHWEIN UND GANS)” ist ein fröhliches Gutenachtmärchen, in dem die Tiere auf dem Hof ihre eigene Fernsehsendung starten – mit viel Humor und liebenswerten Figuren. Er wurde für das gemeinsame Dia-Anschauen in der Familie entwickelt, für Kindergarten- und Grundschulkinder. Die Geschichte unterhält und regt gleichzeitig zum Gespräch über Nachrichten, Streitgespräche und Freundschaft an. Produkteigenschaften: Marke: Diafilm Produktkategorie: Diafilm, Märchenfilm-Rolle Empfohlenes Alter: ab 3 Jahren, zum Vorlesen durch Erwachsene Hauptfunktion: Projektion des Diafilms mit einem Diaprojektor – für gemeinsames Erzählen Geförderte Fähigkeiten: Textverständnis, Fantasie, soziale Kompetenzen Material: auf Folie gedruckte Diafilmrolle Weitere wichtige Merkmale: witzige Tiergeschichte mit modernem TV-Thema Der Diafilm „TIERISCHE NACHRICHTEN (SCHWEIN UND GANS)” erzählt ein warmherziges, modernes Tiermärchen. Gans beschließt, dass alle Tiere auf dem Hof die neuesten Nachrichten erfahren sollen, und gründet deshalb gemeinsam mit Schwein das „Tierfernsehen“. Auf den Bildern können die Kinder verfolgen, wie ein improvisiertes Studio entsteht, sich der Zuschauerraum füllt und aus der Nachrichtensendung eine richtige Talkshow mit hitziger Diskussion wird. Die Zeichnungen sind sehr detailreich und voller kleiner Gags, über die auch Erwachsene lachen können. Der Diafilm wird mit einem klassischen Diaprojektor verwendet. So können die Kinder im abgedunkelten Zimmer die Bilder an die Wand projizieren und das besondere Erlebnis eines gemeinsamen „Kino-Märchens“ genießen. Das langsame Wechseln der Dias unterstützt konzentriertes Zuhören und hilft der vorlesenden Person, ein angenehmes Erzähltempo zu halten. Der Text ist gut verständlich und zum Vorlesen gestaltet, sodass auch jüngere Kinder leicht mit Fragen und eigenen Ideen in die Geschichte einsteigen können. Die Talkshow in der Geschichte bietet einen guten Anlass, um mit Kindern über unterschiedliche Meinungen, Gerechtigkeitsempfinden und einen respektvollen Umgang in Diskussionen zu sprechen. Die humorvollen Szenen lockern Spannungen, während die Zuschauer zugleich erleben, wie wichtig Zusammenhalt in einer Gemeinschaft ist. Dieser Diafilm ist für Eltern ein Stück Nostalgie und für Kinder ein modernes, aktuelles Märchen. Für wen ist der Diafilm geeignet? Der Diafilm „TIERISCHE NACHRICHTEN (SCHWEIN UND GANS)” ist ideal für Familien, in denen die Gutenachtgeschichte ein wichtiges gemeinsames Ritual ist und die anstatt eines Bildschirms lieber eine liebevoll projizierte Bildergeschichte anschauen. Er eignet sich besonders für Kindergartenkinder und Grundschüler, die Tiergeschichten und lustige Situationen mögen. Der Film fördert Textverständnis, Empathie und soziale Kompetenzen und ist für den Innenbereich mit Dia-Projektor gedacht. Er ist auch ein schönes Geschenk zum Geburtstag, Namenstag oder zu Weihnachten – sowohl als Einstieg in eine Diafilmsammlung als auch zur Ergänzung einer bestehenden Sammlung. Verpackungsgröße: 3 x 3 x 4 cm6,29 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Colop 164820 Selbstfärbestempel Nachrichten-StempelAuf einen Blick Prägungsgröße38 x 14 mm TypNachrichten-Stempel Alle technischen Daten anzeigen (5 Angaben) MerkmalePrägungsgröße38 x 14 mmProdukttypSelbstfärbestempelProduktfarbeGrünTypNachrichten-Stempel ZertifizierungenKonformitätsbescheinigungenREACH Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.8,76 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Was sind Erträge Beispiele?
Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Beispiele für Erträge sind der Umsatz aus dem Verkauf von Produkten, Mieteinnahmen aus vermieteten Immobilien, Zinseinnahmen aus Anlagen oder Lizenzgebühren für die Nutzung geistigen Eigentums. Erträge können auch aus Provisionen, Gebühren oder Subventionen resultieren. Kurz gesagt, alles, was einem Unternehmen Einnahmen bringt, kann als Ertrag betrachtet werden. **
-
Sind Einnahmen immer Erträge?
Nein, Einnahmen sind nicht immer Erträge. Einnahmen beziehen sich auf jegliche Geldbeträge, die in ein Unternehmen fließen, unabhhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Erträge hingegen sind die Einnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, abzüglich der damit verbundenen Kosten. Daher sind Erträge eine spezifische Art von Einnahmen, die den Gewinn eines Unternehmens darstellen. Es ist also möglich, dass Einnahmen auch andere Einnahmequellen wie Zinserträge oder Investitionen umfassen, die nicht unbedingt als Erträge betrachtet werden. **
-
Sind thesaurierte Erträge steuerpflichtig?
Sind thesaurierte Erträge steuerpflichtig? Thesaurierte Erträge sind Gewinne, die von einer Kapitalgesellschaft einbehalten und nicht an die Aktionäre ausgeschüttet werden. In den meisten Ländern sind thesaurierte Erträge steuerpflichtig, da sie als Einkommen der Gesellschaft betrachtet werden. Die Steuerpflicht kann jedoch je nach Land und Steuergesetzgebung variieren. Es ist wichtig, sich über die steuerlichen Bestimmungen in dem jeweiligen Land zu informieren, um mögliche Steuerverpflichtungen zu kennen. In einigen Fällen können thesaurierte Erträge zu einem späteren Zeitpunkt besteuert werden, wenn sie ausgeschüttet oder anderweitig realisiert werden. **
Ähnliche Suchbegriffe für Erträge
-
Colop 164832 Selbstfärbestempel Nachrichten-StempelAuf einen Blick Prägungsgröße38 x 14 mm TypNachrichten-Stempel Alle technischen Daten anzeigen (5 Angaben) MerkmalePrägungsgröße38 x 14 mmProdukttypSelbstfärbestempelProduktfarbeOrangeTypNachrichten-Stempel ZertifizierungenKonformitätsbescheinigungenREACH Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.8,76 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Colop 164837 Selbstfärbestempel Nachrichten-StempelAuf einen Blick Prägungsgröße38 x 14 mm TypNachrichten-Stempel Alle technischen Daten anzeigen (5 Angaben) MerkmalePrägungsgröße38 x 14 mmProdukttypSelbstfärbestempelProduktfarbeRotTypNachrichten-Stempel ZertifizierungenKonformitätsbescheinigungenREACH Technische Daten laut Hersteller, bereitgestellt über Icecat. Änderungen und Irrtümer vorbehalten.8,76 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Pfaller, Robert: Zwei Enthüllungen über die SchamZwei Enthüllungen über die Scham , Eine scharfsinnige und provokante philosophische Analyse der aktuellen gesellschaftlichen Debatte um das Thema »Shaming« von SPIEGEL-Bestseller-Autor Robert Pfaller. In unserer Kultur der sozialen Medien finden viele, dass andere sich schämen sollten: Großkonzerne, Steuerhinterzieher, weiße, männliche Heterosexuelle, Dicke, Hässliche, Gegner. Früher wollte man mit Andersdenkenden diskutieren. Heute versucht man, sie nicht zu Wort kommen zu lassen. Das ist wie bei der Scham. Denn bei der Scham muss immer etwas weg: Jemand möchte im Boden versinken oder am liebsten tot sein. In seinem neuen Buch »Zwei Enthüllungen über die Scham« untersucht Robert Pfaller die Hintergründe dieses Phänomens. Er widerlegt die beiden Hauptirrtümer über die Scham: erstens die These der Kulturanthropologen, dass in Schamkulturen Menschen ihr Verhalten an den Meinungen der anderen orientieren. Und zweitens die These der Philosophen, dass Scham in einem »Idealungenügen« bestünde, dass Menschen sich also aus Minderwertigkeitsgefühlen schämen. Beide Auffassungen werden in diesem Buch widerlegt. Gleichzeitig entwickelt Robert Pfaller bessere Strategien, um uns aus den leidvollen Zuständen der Scham zu befreien. Denn es hilft nicht, Barbiepuppen zu modifizieren oder dickere Models auf Laufstege zu schicken. Erst ein besseres Verständnis der Scham eröffnet den Blick für Auswege aus den Sackgassen der aktuellen Pseudo-Schamkultur. Pfallers Stärke »liegt in seiner Fähigkeit, paradoxen Entwicklungen unserer Zeit auf die Spur zu kommen und auf einen treffenden Begriff zu bringen.« Konrad Paul Liessmann , Lager, Buchsen & Dichtungen > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20220525, Produktform: Leinen, Autoren: Pfaller, Robert, Seitenzahl/Blattzahl: 208, Keyword: Depression; Emanzipation; Gewissen; Kulturanthropologie; Minderwertigkeit; Models; Norm-Verletzung; Psychoanalyse; Ruth Benedict; Scham-Politik; Schamkulturen; Schuldkulturen; außengeleitet; bodypositivity; bodyshaming; fatshaming; soziale Medien, Fachschema: Cultural Studies~Kulturwissenschaften~Wissenschaft / Kulturwissenschaften~Medientheorie~Medienwissenschaft~Philosophie~Social Media~Social Network~Soziales Netzwerk, Fachkategorie: Kultur- und Medienwissenschaften~Philosophie, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Soziale Medien / Soziale Netzwerke, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: FISCHER, S., Verlag: FISCHER, S., Verlag: S. FISCHER Verlag GmbH, Länge: 202, Breite: 130, Höhe: 26, Gewicht: 314, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 267828722,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dräger, Herbert: FAKTEN. Medizinische AbkürzungenFAKTEN. Medizinische Abkürzungen , Rund 7000 Abkürzungen deutscher und englischer Begriffe! Optimaler Überblick: alle aktuellen Abkürzungen in alphabetischer Reihenfolge. Vollständig: alle Bedeutungsmöglichkeiten. Neu: Komplett überarbeitet und aktualisiert mit Integration neuer Abkürzungen. , Rakel > Autopflege & Aufbereitung , Auflage: 3. Auflage, Erscheinungsjahr: 20060927, Produktform: Kartoniert, Autoren: Dräger, Herbert, Auflage: 06003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 208, Keyword: Medizin; Medizinische Abkürzungen; Medizinstudium; Medizinwörterbuch; Wörterbuch, Fachschema: Abkürzung - Akronym~Medizin / Allgemeines, Einführung, Lexikon~Medizin / Lexikon, Fachkategorie: Nachschlagewerke, Bildungszweck: für die Hochschule, Warengruppe: HC/Medizin/Allgemeines, Lexika, Fachkategorie: Medizinische Grundversorgung, Thema: Verstehen, Text Sprache: eng ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Georg Thieme Verlag, Verlag: Georg Thieme Verlag, Verlag: Thieme, Länge: 125, Breite: 86, Höhe: 15, Gewicht: 71, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Internationale Lagertitel, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 37029421,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind zahlungswirksame Erträge?
Zahlungswirksame Erträge sind Einnahmen, die direkt in Form von Zahlungsmitteln wie Bargeld oder Banküberweisungen eingehen. Im Gegensatz zu nicht-zahlungswirksamen Erträgen, die sich nur auf dem Papier in Form von Forderungen oder Buchungen zeigen, haben zahlungswirksame Erträge einen direkten Einfluss auf die Liquidität eines Unternehmens. Beispiele für zahlungswirksame Erträge sind Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen oder Dividenden. Unternehmen müssen darauf achten, dass sie genügend zahlungswirksame Erträge generieren, um ihre laufenden Ausgaben und Investitionen zu decken. **
-
Was sind Erlöse und Erträge?
Was sind Erlöse und Erträge? Erlöse sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Sie stellen den Umsatz dar, den ein Unternehmen durch seine Geschäftstätigkeit generiert. Erträge hingegen sind die Gewinne, die nach Abzug aller Kosten und Aufwendungen aus den Erlösen resultieren. Sie zeigen, wie profitabel ein Unternehmen ist und dienen zur Bewertung seiner finanziellen Leistungsfähigkeit. Zusammen bilden Erlöse und Erträge wichtige Kennzahlen für die Erfolgsmessung und das Controlling eines Unternehmens. Es ist entscheidend, dass Unternehmen ihre Erlöse steigern und gleichzeitig ihre Erträge maximieren, um langfristig erfolgreich zu sein. **
-
Wann bucht man periodenfremde Erträge?
Periodenfremde Erträge werden dann gebucht, wenn sie nicht in direktem Zusammenhang mit der laufenden Geschäftstätigkeit stehen, sondern außerordentlicher Natur sind. Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen außergewöhnlichen Gewinn aus dem Verkauf von Anlagevermögen erzielt. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um die Transparenz der finanziellen Situation des Unternehmens zu gewährleisten. Es ist wichtig, periodenfremde Erträge klar zu kennzeichnen, um sicherzustellen, dass sie nicht fälschlicherweise als regelmäßige Einnahmen interpretiert werden. Unternehmen sollten darauf achten, dass periodenfremde Erträge ordnungsgemäß dokumentiert und nach den geltenden Rechnungslegungsvorschriften verbucht werden. **
-
Sind sonstige betriebliche Erträge Umsatzerlöse?
Nein, sonstige betriebliche Erträge sind nicht dasselbe wie Umsatzerlöse. Umsatzerlöse sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und direkt mit dem Hauptgeschäft des Unternehmens zusammenhängen. Sonstige betriebliche Erträge hingegen sind Einnahmen, die nicht aus dem normalen Geschäftsbetrieb stammen, wie zum Beispiel Zinserträge, Mieteinnahmen oder Gewinne aus dem Verkauf von Anlagevermögen. Sie sind in der Gewinn- und Verlustrechnung separat ausgewiesen und beeinflussen somit nicht die Umsatzerlöse. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.